Qué es un índice, qué es un fondo indexado y por qué cambian la forma de invertir.
Invierte cada mes en fondos indexados y protege tu dinero cuando una crisis se confirma. Un método sencillo y herramientas que te dicen qué hacer. Cinco minutos al mes.
Por qué este método
Indexarse es de lo mejor que puede hacer un ahorrador. El problema llega con las crisis: ver tu jubilación caer a la mitad hace que mucha gente venda en el peor momento. El método añade reglas sencillas para proteger tu dinero solo cuando una crisis se confirma.
Comprar y mantener el S&P 500
Cartera Activa del curso
Simulación histórica para un inversor en euros, de 1999 a 2026, con el S&P 500 con dividendos y 10.000 € iniciales. El resultado depende del periodo: en épocas sin grandes crisis, indexarse sin más puede rendir algo más. Lo que el método reduce en todos los periodos es la caída. Las rentabilidades pasadas no garantizan resultados futuros.
La idea
Invierte cada mes. Protégete solo cuando de verdad hace falta.
Reglas claras, escritas de antemano, para que no tengas que decidir con miedo ni seguir las noticias.
Cada día revisamos los indicadores que mejor han avisado de las crisis y los resumimos en un solo color. Junto a tu calculadora, te dice qué hacer el día de tu aportación. Tú no tienes que interpretar nada.
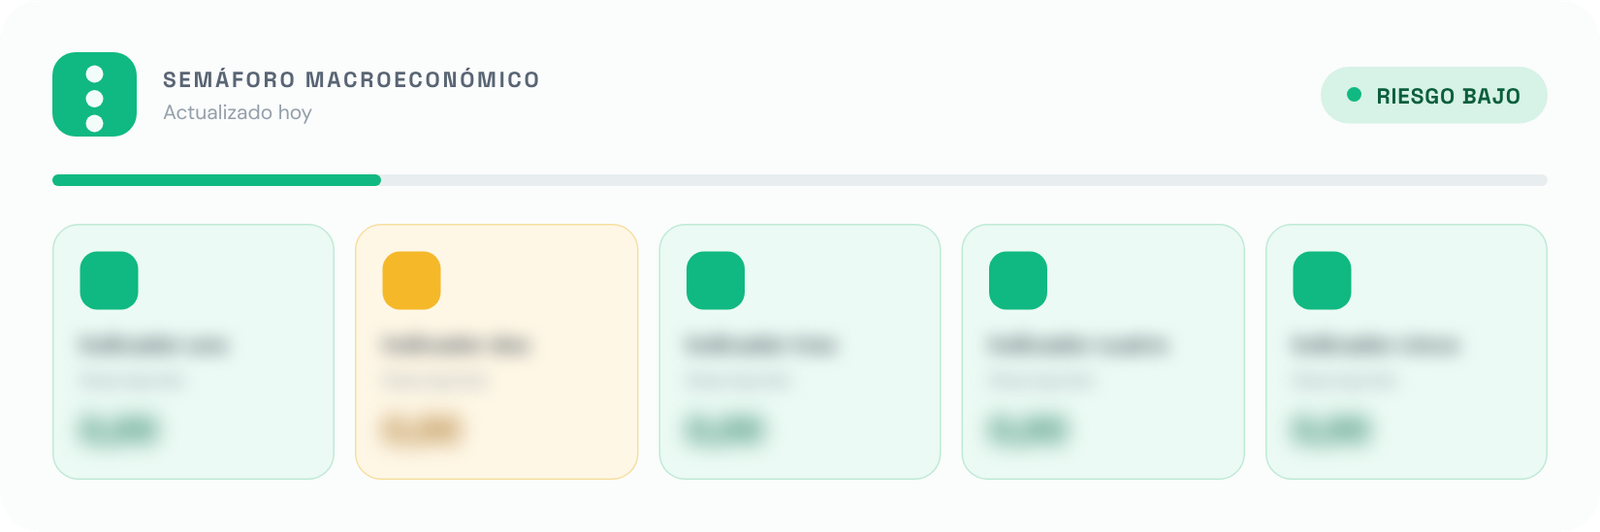 Actualizado cada día
Qué vas a aprender
Un curso en vídeo dividido en seis secciones, sin jerga y con ejemplos. No necesitas saber nada de bolsa para empezar.
Qué es un índice, qué es un fondo indexado y por qué cambian la forma de invertir.
Cómo abrir tu cuenta, elegir tus fondos y dejar la aportación automática.
El método que decide cuándo proteger tu dinero, sin adivinar el futuro.
Cómo te dice cada mes cuánto aportar y qué hacer, con los euros exactos.
36 años de historia, en dólares y en euros, con sus luces y sus sombras.
Lo que harás el día de tu aportación. Cinco minutos al mes.
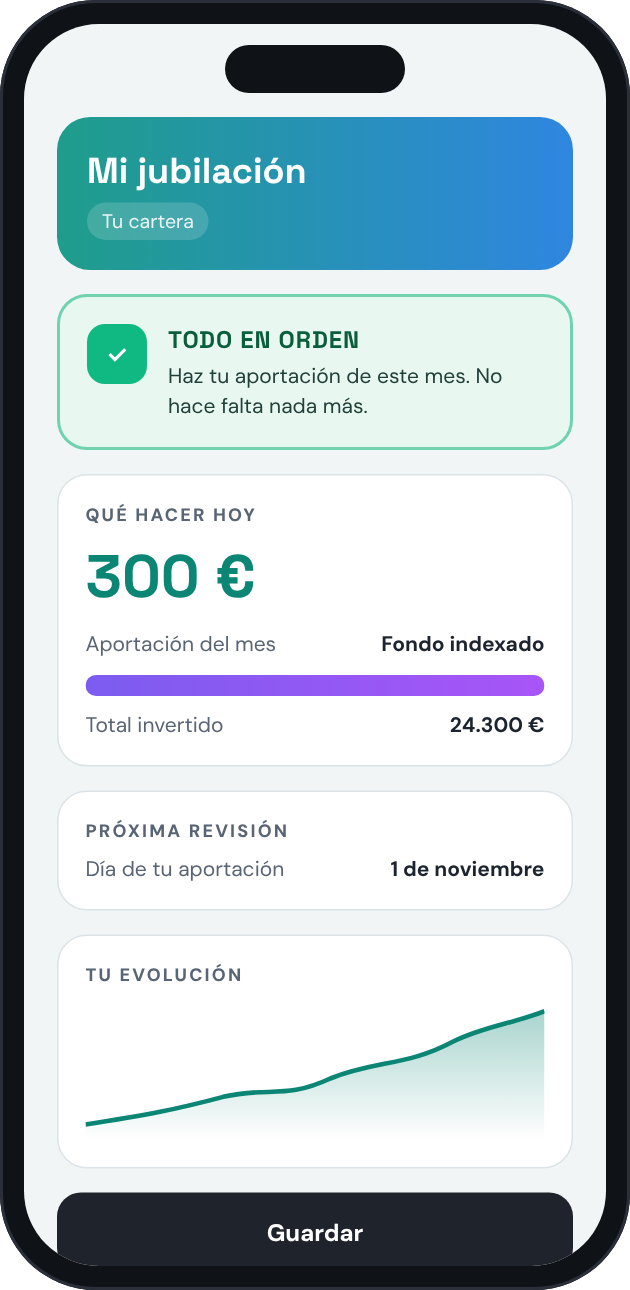
Tu rutina
El método está pensado para seguirlo sin esfuerzo, también cuando las noticias dan miedo.
Entra en tu cuenta y consulta cuánto tienes.
Junto con la aportación de este mes.
Te dice en qué situación estás, en un vistazo.
Con los euros exactos. Y hasta el mes que viene.
Pruébalo tú mismo
Pon tu edad y tu aportación mensual y compara las dos carteras del curso. Dentro del curso, además, tu calculadora te dice cada mes qué hacer con tu dinero.
Es una simulación basada en el pasado, no una promesa. El futuro puede ser mejor o peor que cualquier escenario de aquí.
Herramienta educativa. No es asesoramiento financiero.
Resultados · 1990-2026
36 años de historia, con crisis como las de 2000 y 2008 por el camino.
fue la peor caída de comprar y mantener el S&P 500 (2007-2009).
la peor caída de la cartera Activa con el método, en esa misma historia.
puntos de rentabilidad anual de diferencia: 10,4 % frente a 11,1 %.
Datos: S&P 500 con dividendos (R. Shiller) y FRED, en dólares, de 1990 a 2026. Simulación histórica: las rentabilidades pasadas no garantizan resultados futuros.
Cartera Activa
Busca el máximo crecimiento a largo plazo y se protege solo cuando hace falta.
Cartera Conservadora
Menos altibajos para los años en que más importa no perder lo ahorrado.
Dudas
¿No encuentras la tuya? Escríbenos con el formulario y te respondemos.
No. El curso empieza desde cero: qué es un índice, qué es un fondo indexado y cómo se invierte en ellos.
Los fondos indexados permiten aportar desde 1 €. Lo importante es la constancia, no la cantidad inicial.
Unos 5 minutos el día de tu aportación. Entre medias no tienes que mirar las noticias.
Invertirás en los mismos fondos indexados de bajo coste. La diferencia es que el método te dice cuándo proteger tu dinero en una crisis y cuándo volver, para no sufrir caídas como la del 2008 ni tener que decidir con miedo.
No. Es formación: aprendes un método y usas herramientas para aplicarlo. Cada persona decide según su situación.
No. Invertir conlleva riesgo y las rentabilidades pasadas no garantizan resultados futuros. En el curso te explicamos con honestidad qué puede salir mal.
Tras inscribirte recibes acceso a la plataforma HOLMRED, donde están las lecciones, el semáforo y tu calculadora.
Escríbenos con el formulario y te contamos las condiciones.
Letra pequeña
Las simulaciones usan datos reales de 1990 a 2026. El futuro puede ser distinto.
A veces el semáforo avisará y la bolsa seguirá subiendo. Es el precio de estar protegido cuando de verdad cae.
Funciona si aportas cada mes y sigues las reglas, también cuando da miedo.
Es formación, no asesoramiento: aprendes un método y lo aplicas tú, según tu situación.
Este curso es formación, no asesoramiento financiero personalizado. Invertir conlleva riesgo de pérdida de capital.
Contacto
Cuéntanos un poco sobre ti y te escribimos para explicarte cómo funciona el curso, cómo se accede y cuánto cuesta. Sin compromiso.